Domain koranverse.de kaufen?
Wir ziehen mit dem Projekt
koranverse.de um.
Sind Sie am Kauf der Domain
koranverse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain koranverse.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Sequential Prophet 6Sequential Prophet 6, Synthesizer, 49 halbgewichtete Tasten anschlagdynamisch mit Aftertouch, 6-stimmig, analoger Signalpfad, zwei diskrete VCOs und Filter je Stimme, Multimode Arpeggiator, Step-Sequenzer mit bis zu 64 Steps, duale digitale Effekt-Sektion mit true bypass (Effekte: Reverb, Delay, Chorus und Phase shifter), analoge Stereo Distortion, Pitch- und Modulationsrad, LED-Display, Sync zu externer MIDI clock, Anschlüsse: analoger Line-Ausgang 2x 6.3mm Klinke (L/R), Stereo Kopfhörer-Ausgang 6.3mm Klinke, MIDI In/Out/Thru, USB, Volume- und Sustain-Pedal Eingang; Abmaße: 820 x 323 x 117 mm, Gewicht: 9,3 kg3799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
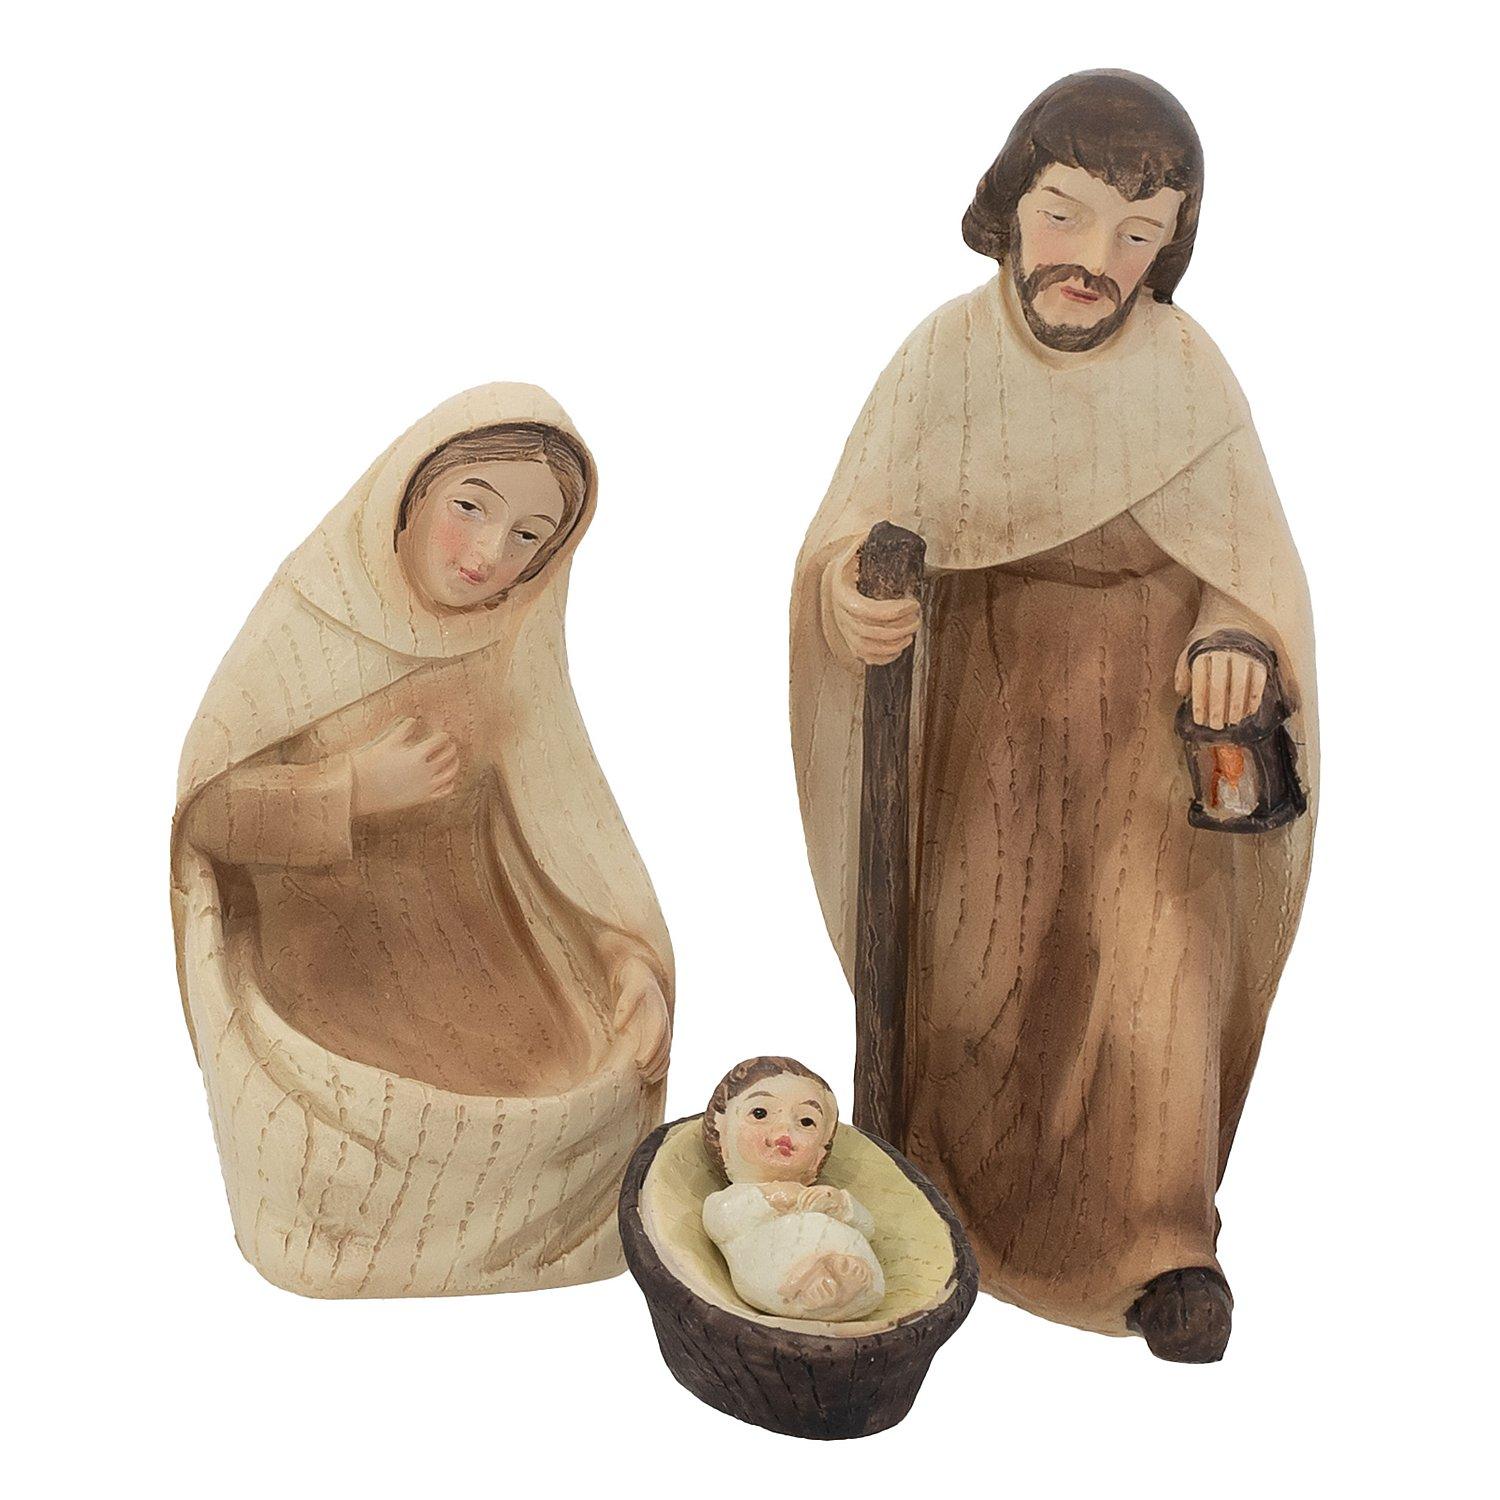
Krippenfiguren "Heilige Famile"Krippenfiguren aus Polyresin, Größen: Maria: 7 x 3 cm, Josef 10 x 3,5 cm, Jesuskind 3 x 0,5 cm, Krippenbarren 4 x 2,7 x 2 cm = 4 Stück.Zu Weihnachten wird das Zuhause festlich geschmückt und oft ziert eine hübsche Weihnachts-Krippe das traute Heim. Die Heilige Familie in dezenten Naturtönen passt farblich zu nahezu jeder Wohnungseinrichtung. Die Figuren sind nicht nur im klassischen Krippenstall ein Hingucker sondern auch super zum weihnachtlichen Dekorieren von Laternen und Gläsern und Gestecken.11,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die heilige Nacht?Die heilige Nacht? ist eine Partitur aus dem Strube Verlag für die musikalische Gestaltung der Advents- und Weihnachtszeit. Das Werk eignet sich für Konzerte, Gottesdienste und festliche Aufführungen und bereichert jedes Weihnachtsprogramm mit einer stimmungsvollen musikalischen Umsetzung.20,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter



-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **


Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
GForce Prophet-5GForce Prophet-5 (ESD); Virtueller Synthesizer; offizielle Nachbildung des Polysynthesizers von Sequential Circuits aus dem Jahr 1978; Filter und Hüllkurven der Revisionen Rev1 und Rev2 (SSM) oder Rev3 (Curtis) wählbar; zwei Layer im Layer-, Split- oder Alternate-Modus mit je 10 Stimmen, Arpeggiator und Chord-Modus; alle Funktionen der Original-Hardware; über 460 Presets, darunter die 38 Werkspresets von 1978; X-Modifiers: eigene Hüllkurve und eigener LFO an nahezu jedem Parameter; zwei Effekt-Slots mit Chorus, Phaser, Filter, Distortion, Tremolo und Kompressor; Delay, Reverb und Pan Spread als feste Effekte; MPE und frei zuweisbare MIDI-CCs; Patch-Browser mit Tags und Suche; frei skalierbare Oberfläche; Bedienelemente: XLFO (Amount, Rate), XMOD, XADSR, Chorus (Depth, Rate, Mode, Mix), Phaser (Depth, Rate, Poles, Centre, Res, Mix), Delay (Left, Right, Freq, Depth, HPF, FB, Level), Reverb (Pre, Size, Freq, Depth, Decay, Filter, Level), Poly-Mod (Source Amount, Destination), Oscillator 1 (Frequency, Shape, Pulse Width, Sync), Oscillator 2 (Frequency, Fine, Shape, Pulse Width, LF, KB), Mixer (Osc 1, Osc 2, Noise), Filter (Rev, Cutoff, Resonance, Envelope Amount, Keyboard, Attack, Decay, Sustain, Release), Amplifier (Attack, Decay, Sustain, Release), LFO (Initial Amt, Frequency, Shape), Wheel-Mod (Source Mix, Destination), Glide (Time, Mode), Vintage, Polyphony, Poly, Mono, Legato, Unison, Detune, Velocity, Aftertouch, Layers (A, B, Solo, Pan, Amp, Split, Alt), Release, Hold, Volume, Pitch, Mod, Octave, Pan Mode, Pan Spread79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sequential Prophet 10Sequential Prophet 10; analoger 10-stimmiger polyphoner Synthesizer; 61-Tasten Fatar Keyboard anschlagdynamisch mit Aftertouch; Oszillatoren: zwei CEM 3340 VCOs pro Stimme, gleichzeitig wählbare Wellenformen Oszillator A Sägezahn, Rechteck, Oszillator B Sägezahn, Dreieck, Rechteck, Pulsweite pro Oszillator, Hard Sync: Oszillator 1 sync zu Oszillator 2; Low-Pass Filter: vierpoliger, resonanter Tiefpassfilter pro Stimme, umschaltbar zwischen authentischen Versionen des Filters Prophet-5 Rev1/2 und des Filters Prophet-5 Rev3; vierstufiger (ADSR-)Hüllkurvengenerator; Vintage Knob zur Einstellung der Eigenschaften verschiedener Prophet-5-Modelle (Verhalten von Oszillatoren, Hüllkurven, Verstärkern und anderen Parametern); Pitch- und Modulations-Rad; 200 Werksprogramme sowie 200 User Speicherplätze in 5 Bänken mit je 40 Programmen; direkter Programmzugriff einschließlich des Prophet 5-Stil 1-Tasten Zugriff auf 8 Programme; Anschlüsse: 1x Mono Line-Ausgang 6.3 mm Klinke, Stereo Kopfhörerausgang 6.3 mm Klinke, MIDI In/Out/Thru, USB, CV Ein- und Ausgang 6.3 mm Klinke, Gate Ein- und Ausgang 6.3 mm Klinke, Low-Pass Filter Cutoff Expression Pedal Eingang, Volume Pedal Eingang, Sustain Pedal Eingang; Abmessungen: 95.25 x 12.4 x 41.6 cm (BxHxT); Gewicht: 14.06 kg4679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sequential Prophet 6Sequential Prophet 6, Synthesizer, 49 halbgewichtete Tasten anschlagdynamisch mit Aftertouch, 6-stimmig, analoger Signalpfad, zwei diskrete VCOs und Filter je Stimme, Multimode Arpeggiator, Step-Sequenzer mit bis zu 64 Steps, duale digitale Effekt-Sektion mit true bypass (Effekte: Reverb, Delay, Chorus und Phase shifter), analoge Stereo Distortion, Pitch- und Modulationsrad, LED-Display, Sync zu externer MIDI clock, Anschlüsse: analoger Line-Ausgang 2x 6.3mm Klinke (L/R), Stereo Kopfhörer-Ausgang 6.3mm Klinke, MIDI In/Out/Thru, USB, Volume- und Sustain-Pedal Eingang; Abmaße: 820 x 323 x 117 mm, Gewicht: 9,3 kg3799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Ähnliche Suchbegriffe für Abschreibungen
-
Krippenfiguren "Heilige Famile"Krippenfiguren aus Polyresin, Größen: Maria: 7 x 3 cm, Josef 10 x 3,5 cm, Jesuskind 3 x 0,5 cm, Krippenbarren 4 x 2,7 x 2 cm = 4 Stück.Zu Weihnachten wird das Zuhause festlich geschmückt und oft ziert eine hübsche Weihnachts-Krippe das traute Heim. Die Heilige Familie in dezenten Naturtönen passt farblich zu nahezu jeder Wohnungseinrichtung. Die Figuren sind nicht nur im klassischen Krippenstall ein Hingucker sondern auch super zum weihnachtlichen Dekorieren von Laternen und Gläsern und Gestecken.11,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die heilige Nacht?Die heilige Nacht? ist eine Partitur aus dem Strube Verlag für die musikalische Gestaltung der Advents- und Weihnachtszeit. Das Werk eignet sich für Konzerte, Gottesdienste und festliche Aufführungen und bereichert jedes Weihnachtsprogramm mit einer stimmungsvollen musikalischen Umsetzung.20,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Gottes Zehn Gebote - Seth, der große Abenteurer, Gebote 5&6 - Preis vom 06.11.2026 00:10:14 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Naxos Deutschland GmbH, Publisher : Naxos Deutschland GmbH, NumberOfDiscs : 1, Format : HiFi Sound, medium : DVD, releaseDate : 2007-03-05, runningTime : 25 minutes, theatricalReleaseDate : 2003-01-011,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lotz, Wolfram: Heilige Schrift IHeilige Schrift I , Ein Jahr, 2700 Seiten. Wolfram Lotz, der als einer der wichtigsten Dramatiker der Gegenwart gilt, hat ein Jahr lang ALLES mitgeschrieben, vom 8. August 2017 bis zum 9. August 2018. Geht das überhaupt? Wie kommt ALLES in einen Text? Ursprünglich sollte die von Tag zu Tag wachsende, so reale wie unmögliche Mitschrift nicht veröffentlicht werden. Dennoch liegen hier nun 800 Seiten vor, weil Wolfram Lotz im Frühjahr 2018, noch während der Arbeit, den bis dahin verfassten Text per Mail an einen Freund geschickt hat. Die Sehnsucht und die Sätze, Alltagserfahrungen, Hintergründe des Theaterbetriebs, spielende Kinder, Nachdenken über Peter Handke: All das und mehr ist Teil dieses wahnwitzigen Projektes, das sich dem puren Exzess öffnet und dabei zeigt, was es wirklich bedeutet, über die Gegenwart zu schreiben. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220427, Produktform: Leinen, Autoren: Lotz, Wolfram, Seitenzahl/Blattzahl: 912, Keyword: 2017; Anspruchsvolle Literatur; Dramatiker; Experiment; Journal; Schreiben; Theater, Fachkategorie: Moderne und zeitgenössische Belletristik, Region: Deutschland, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Dramen (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER, S., Verlag: FISCHER, S., Verlag: S. FISCHER Verlag GmbH, Länge: 220, Breite: 154, Höhe: 60, Gewicht: 1054, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267865034,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.